Les informations financières et budgétaires présentées dans cet article sont indicatives et ne constituent pas un conseil en investissement ou en financement personnalisé. Les montants, fourchettes tarifaires et stratégies évoqués peuvent varier selon votre situation personnelle, votre profil de crédit et les conditions du marché. Consultez un professionnel du secteur automobile ou un conseiller financier pour une analyse adaptée à votre situation avant toute décision d’achat.
Le prix moyen des véhicules neufs a franchi le cap des 35000 euros en 2024 selon les observatoires du marché automobile, quand l’occasion représente environ les trois quarts des transactions en France d’après les données du Comité des Constructeurs Français d’Automobiles. Face à cet écart qui se creuse, la question dépasse désormais la simple comparaison du prix affiché. Votre budget disponible détermine non seulement le segment accessible, mais aussi le mode de financement adapté et les garanties exigibles. Ce qui change la donne : le coût total de possession sur cinq ans intègre désormais des postes invisibles à l’achat — décote brutale la première année, malus écologique, assurances spécifiques — qui peuvent représenter jusqu’à 40% du budget réel. La stratégie gagnante croise trois variables : votre enveloppe mensuelle disponible, votre profil d’usage et votre capacité à absorber la dépréciation. Alors, comment trancher entre un neuf qui perd 20 à 35% de sa valeur dès la sortie de concession et un occasion récent déjà amorti ?
L’écart de prix catalogue ne reflète qu’une partie de la réalité financière. Le marché automobile français distingue désormais trois segments budgétaires aux logiques économiques différentes : en dessous de 15 000 euros, l’occasion fiable s’impose comme seule option viable ; entre 15 000 et 25 000 euros, l’arbitrage s’ouvre entre occasion premium et neuf entrée de gamme ; au-delà de 25 000 euros, le choix intègre technologies récentes et garanties étendues.
Cette segmentation budgétaire s’accompagne de modes de financement distincts : crédit court pour préserver la capacité d’emprunt future sur les petits budgets, leasing avec option d’achat pour lisser l’effort mensuel sur les segments intermédiaires, location longue durée pour les gros rouleurs souhaitant renouveler fréquemment. Le coût total de possession sur cinq ans constitue la seule grille de lecture fiable pour comparer neuf et occasion au-delà des apparences.
Vos 4 critères de choix avant de vous engager
- Budget réel mensuel : intégrer TCO complet (acquisition + carburant + assurance + entretien) sur 5 ans, pas seulement le prix d’achat
- Décote prévisible : le neuf perd 20 à 35% an 1, l’occasion 3-6 ans a déjà absorbé l’essentiel de sa dépréciation
- Profil d’usage : kilométrage annuel, composition foyer et activité professionnelle déterminent le segment optimal
- Sécurisation achat : garantie constructeur restante, contrôle technique récent et historique entretien complet sont non négociables sur l’occasion
Neuf ou occasion : au-delà du prix, comparer ce qui compte vraiment
Comparer uniquement les prix catalogue revient à ignorer que le budget automobile moyen des ménages français dépasse généralement 400 euros mensuels selon les études récentes. Cette différence entre prix affiché et coût réel s’explique par une série de postes budgétaires souvent négligés au moment de l’achat : l’assurance tous risques plus onéreuse sur un neuf, le malus écologique qui peut atteindre plusieurs milliers d’euros, l’entretien constructeur aux tarifs horaires élevés et surtout la décote, cette perte de valeur invisible mais dévastatrice pour les budgets serrés.
Le calcul du coût total de possession sur cinq ans constitue la seule grille de lecture financière fiable. Les données du marché montrent que l’écart réel entre neuf et occasion atteint généralement 20 à 30% une fois tous les postes intégrés, bien au-delà de la simple différence de prix d’achat.
Décrypter le coût total de possession sur cinq ans
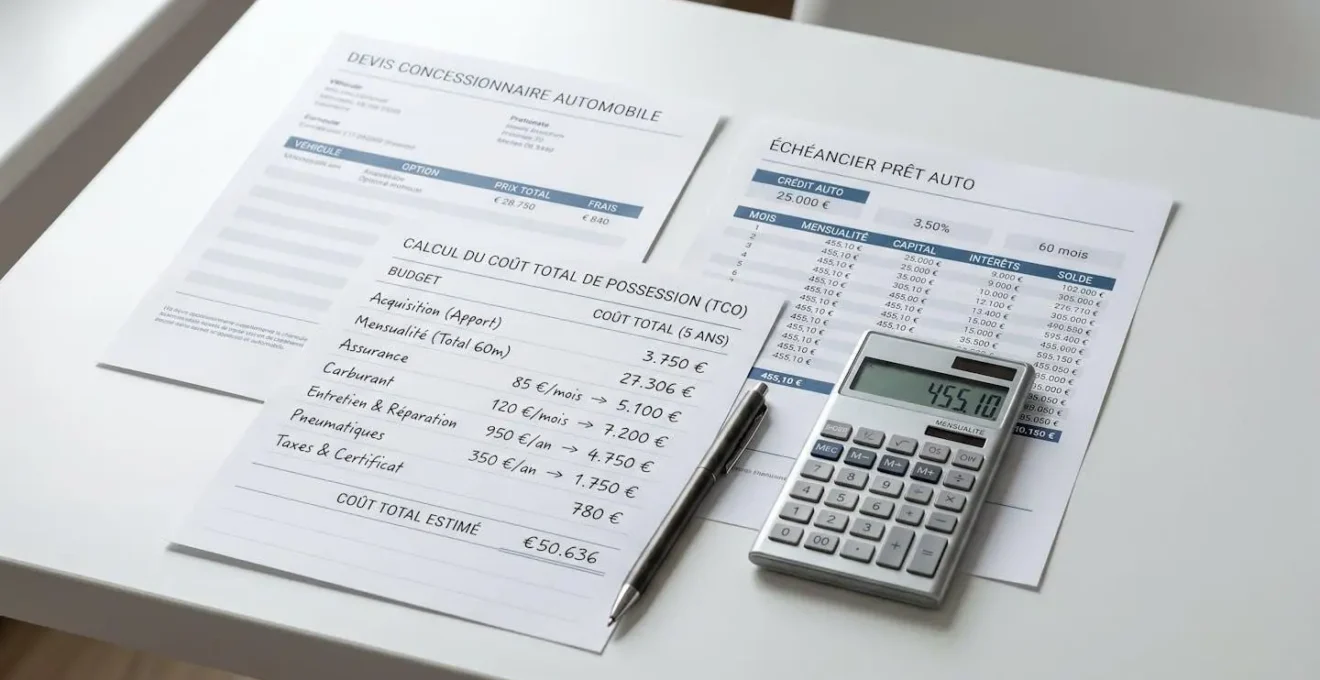
Le TCO (Total Cost of Ownership) décompose l’ensemble des dépenses liées à la détention d’un véhicule : amortissement de l’acquisition, carburant, assurance, entretien courant et réparations. Sur un véhicule neuf, le poste acquisition pèse lourd dans les premières années en raison de la dépréciation rapide. L’assurance tous risques reste obligatoire pendant toute la durée du financement, et les révisions constructeur aux tarifs horaires élevés gonflent la facture d’entretien.
À l’inverse, un véhicule d’occasion de 3 à 6 ans présente un amortissement déjà absorbé par le premier propriétaire. Les coûts d’entretien et de carburant augmentent légèrement avec l’âge, mais l’écart reste marginal face aux économies réalisées sur l’acquisition et l’assurance.
| Poste budgétaire | Véhicule neuf | Véhicule d’occasion |
|---|---|---|
| Acquisition (amortissement) | 283 € | 132 € |
| Carburant | 93 € | 103 € |
| Assurance | 67 € | 78 € |
| Entretien & réparations | 79 € | 89 € |
| TOTAL mensuel | 522 € | 384 € |
| Économie vs neuf | — | 138 € (-26%) |
Source : calcul moyen basé sur observatoires sectoriels automobiles français, données 2024, pour un véhicule compact essence parcourant 12 000 km/an
La décote, invisible mais dévastatrice pour les budgets serrés
Un véhicule neuf perd entre 20 et 35% de sa valeur dès la première année selon les données de l’Argus et La Centrale, puis continue de se déprécier de 15 à 20% annuellement les années suivantes. Concrètement, un modèle acheté 30 000 euros ne vaudra plus que 19 500 à 24 000 euros au bout de douze mois, sans avoir parcouru plus de 15 000 kilomètres. Cette érosion de valeur ne génère aucune dépense immédiate visible sur le relevé bancaire, mais elle creuse un trou dans votre patrimoine automobile.
L’occasion de 3 à 6 ans a déjà traversé cette phase de dépréciation brutale. Sa courbe de décote s’aplatit considérablement : comptez environ 10 à 12% de perte annuelle au lieu des 20 à 35% du neuf. Pour un budget serré, cette différence fait basculer l’arbitrage.
Attention : Financer un véhicule neuf sur 7 ans ou plus expose à un risque de dette négative : le capital restant dû dépasse la valeur résiduelle du véhicule. Si vous devez revendre avant la fin du crédit, le produit de la vente ne couvrira pas le montant restant à rembourser. Vous devrez alors sortir de votre poche la différence, ce qui peut atteindre plusieurs milliers d’euros. Pour un budget serré, limitez la durée de financement à 60 mois maximum ou privilégiez l’occasion récent, moins exposé à la décote brutale.
Fiscalité automobile : bonus, malus et aides qui changent la donne
Le malus écologique basé sur les émissions de CO₂ peut alourdir la facture initiale de plusieurs milliers d’euros sur les modèles thermiques, tandis que le bonus écologique pour les véhicules électriques ou hybrides réduit le prix d’achat selon les barèmes en vigueur et les revenus du foyer. La prime à la conversion, cumulable sous conditions avec le bonus, permet d’abaisser encore le budget d’accès pour les ménages modestes qui mettent à la casse un vieux véhicule polluant. Du côté de l’occasion, la carte grise représente un poste dont le tarif varie selon la puissance fiscale et le département d’immatriculation.
Trois tranches de budget, trois stratégies différentes
Votre enveloppe disponible détermine le segment de véhicule accessible, le mode de financement adapté et les garanties exigibles. Selon les observatoires de prix automobiles, l’analyse du marché révèle une tendance nette : en dessous de 15 000 euros, l’occasion fiable s’impose ; entre 15 000 et 25 000 euros, l’arbitrage entre occasion premium et neuf entrée de gamme devient possible ; au-delà de 25 000 euros, le choix s’élargit avec accès aux technologies récentes.
- Si votre budget disponible est inférieur à 15 000 € :
Occasion fiable de 3 à 6 ans, motorisation essence ou hybride, kilométrage inférieur à 100 000 km. Financement comptant ou crédit court de 36 à 48 mois.
- Si votre budget se situe entre 15 000 et 25 000 € :
Arbitrage entre berline compacte d’occasion récente de 2 à 4 ans sous garantie ou citadine neuve bien équipée. Financement par leasing (LOA) ou crédit de 60 mois.
- Si votre budget se situe entre 25 000 et 35 000 € :
Berline ou SUV neuf de milieu de gamme avec bonus écologique si hybride ou électrique, ou premium d’occasion récent certifié. Financement LOA/LLD si usage intensif.
- Si votre budget dépasse 35 000 € :
Véhicule neuf haut de gamme bien équipé (garantie de 5 à 7 ans, technologies récentes) ou premium d’occasion certifié récent. LLD si renouvellement fréquent souhaité.
Moins de 15 000 euros : privilégier l’occasion fiable et sobre
Dans cette tranche budgétaire, le neuf devient inaccessible sauf à descendre sur des citadines d’entrée de gamme aux finitions spartiates. L’occasion récente de 3 à 6 ans offre un bien meilleur rapport équipement-prix, à condition de cibler des motorisations essence ou hybride réputées fiables et sobres. Privilégiez les modèles affichant moins de 100 000 kilomètres au compteur et un historique d’entretien complet tamponné par le réseau constructeur. Côté financement, le crédit court de 36 à 48 mois ou l’achat comptant préservent la capacité d’emprunt pour d’autres projets.
Entre 15 000 et 25 000 euros : l’arbitrage occasion premium ou neuf entrée de gamme
Cette tranche budgétaire ouvre le choix entre une berline compacte d’occasion de 2 à 4 ans encore couverte par la garantie constructeur restante, et une citadine neuve bien équipée. Les données récentes confirment que l’occasion premium récente combine souvent davantage d’équipements, un segment supérieur et une motorisation plus puissante pour un budget mensuel équivalent au neuf entrée de gamme.
Des solutions de financement adaptées permettent d’élargir considérablement les options disponibles dans cette tranche budgétaire. Une formule telle que le leasing BMW 118d permet d’accéder à une berline compacte premium d’occasion pour une mensualité maîtrisée, là où un achat comptant limiterait le choix à une citadine neuve d’entrée de gamme. Cette flexibilité du financement transforme l’équation budgétaire en permettant d’accéder à un segment supérieur sans alourdir l’effort mensuel.
Au-delà de 25 000 euros : neuf équipé ou occasion haut de gamme récent
À partir de 25 000 euros, le choix s’ouvre entre SUV familiaux neufs de milieu de gamme et berlines premium d’occasion récentes de 2 à 4 ans. Le neuf apporte la tranquillité d’une garantie constructeur de 5 à 7 ans, l’accès aux dernières technologies d’aide à la conduite et la possibilité de bénéficier du bonus écologique sur les versions hybrides ou électriques. L’occasion premium certifié constructeur combine prestige de la marque, équipements haut de gamme et garantie étendue, tout en ayant absorbé la décote brutale des premières années.
Adapter son choix à sa situation personnelle
Au-delà du budget disponible, le profil d’usage détermine le choix optimal entre neuf et occasion. Selon les études de comportement d’achat automobile, le kilométrage annuel, la composition du foyer, l’activité professionnelle et l’horizon de détention influencent directement le type de véhicule et le mode de financement les plus adaptés.
Prenons le cas de Julie, 32 ans, commerciale itinérante, budget disponible 18 000 €, kilométrage annuel prévu 12 000 km. Entre une citadine neuve finition intermédiaire à 17 500 € (mensualité LOA 285 €) et une berline compacte occasion 2021, 45 000 km, à 16 800 € (crédit 60 mois, mensualité 310 €), l’arbitrage se fait sur trois critères : garantie constructeur restante (occasion : 2 ans vs neuf : 5 ans), décote prévisible (neuf perd 25 % an 1 vs occasion déjà amortie à 12 %/an), confort et équipement (berline segment supérieur vs citadine finition intermédiaire). Dans son cas, la berline compacte occasion certifiée constructeur offre le meilleur compromis coût-usage-sécurité, avec un segment supérieur pour un effort mensuel comparable.
- Primo-accédants (budget inférieur à 20 000 €) : Occasion fiable essence de 5 à 7 ans, financement court pour préserver capacité emprunt future
- Familles (besoin volume, sécurité) : Monospace ou SUV d’occasion de 3 à 5 ans sous garantie, diesel si plus de 20 000 km annuels
- Professionnels (usage intensif) : Neuf ou occasion récent avec garantie étendue, financement professionnel constructeur
- Seniors (confort, aides conduite) : Berline ou SUV compact récent de 3 à 4 ans bien équipé, achat comptant ou crédit court
Sécuriser son achat et optimiser le timing
La garantie légale de conformité couvre l’acheteur pendant 2 ans lors d’un achat auprès d’un professionnel. Cette protection minimale ne suffit pas : exigez une garantie commerciale d’au moins 12 mois sur les organes essentiels (moteur, boîte, embrayage, distribution) lors de l’achat d’un véhicule d’occasion. Les constructeurs proposent des programmes de véhicules d’occasion certifiés avec garantie étendue jusqu’à 24 mois et assistance dépannage.
Du côté des assurances spécifiques, la garantie valeur à neuf couvre la différence entre le prix d’achat et la valeur vénale en cas de vol ou destruction totale pendant les 24 à 36 premiers mois. L’assurance GAP (Guaranteed Asset Protection) protège contre la dette négative en cas de sinistre total pendant la durée du financement.
- Contrôle technique de moins de 6 mois sans défaillance majeure
- Carnet d’entretien complet avec tampons constructeur ou garage agréé
- Garantie commerciale minimum 12 mois sur organes essentiels
- Rapport Histovec certifiant kilométrage et absence anomalie administrative
- Essai routier d’au moins 30 minutes sur routes variées
Ces vérifications de base constituent le socle minimal de sécurité. Pour identifier les arnaques plus sophistiquées (compteurs trafiqués, réparations cachées, reconstitutions après accident), notre guide détaillé des pièges à éviter en occasion recense les pratiques frauduleuses les plus courantes et les contre-mesures efficaces.
Côté timing, les périodes de fin de trimestre et notamment les mois de janvier, août et septembre offrent généralement des conditions de négociation plus favorables. Les concessionnaires subissent alors une pression commerciale accrue pour atteindre leurs objectifs trimestriels. L’écoulement des stocks de véhicules année N-1 en fin d’année civile génère également des rabais significatifs, parfois de 15 à 25% sur les modèles sortants.
Financement, kilométrage et garanties : vos questions avant d’acheter
Quelle est la différence entre LOA et LLD ?
La LOA (Location avec Option d’Achat) permet de racheter le véhicule en fin de contrat pour un montant résiduel prédéfini. La LLD (Location Longue Durée) impose la restitution du véhicule. Choisissez la LOA si vous souhaitez devenir propriétaire, la LLD pour un renouvellement fréquent. Consultez notre analyse des différences leasing et financement.
Faut-il acheter une voiture diesel ou essence en 2026 ?
Privilégiez le diesel si le kilométrage annuel dépasse 20 000 km avec trajets longs sur autoroute. Optez pour l’essence ou l’hybride si l’usage est urbain avec moins de 15 000 km/an : coût d’entretien moindre, fiscalité favorable et revente facilitée.
Quel kilométrage maximum pour acheter une voiture d’occasion en toute sécurité ?
Pour un véhicule essence, envisagez jusqu’à 120 000-150 000 km si l’historique d’entretien est complet. Les motorisations diesel supportent jusqu’à 180 000-200 000 km. Le compromis optimal prix-fiabilité se situe entre 60 000 et 100 000 km pour un véhicule de 3 à 6 ans.
Comment négocier le prix d’une voiture d’occasion chez un professionnel ?
Comparez 3 à 4 annonces similaires pour connaître le prix marché. Relevez les défauts visibles pour justifier une décote. Négociez en fin de mois ou de trimestre. Au-delà du prix, demandez carte grise offerte ou extension de garantie. La marge moyenne se situe entre 5 et 10%.
Peut-on acheter une voiture neuve avec un petit budget en 2026 ?
Oui, quelques citadines neuves restent accessibles sous 18 000 euros en finitions de base. Si vous visez un véhicule électrique ou hybride, le cumul du bonus écologique et de la prime à la conversion peut faire descendre le budget réel à 12 000-15 000 euros selon les revenus.